库存清仓核算方式,折价计提与税务处理成关键
库存清仓核算方式,折价计提与税务处理成关键。企业为回笼资金低价销售积压存货时,账上如何处理折价,是否计提跌价准备,增值税和企业所得税如何衔接,直接影响利润、税负和现金流,也影响经营决策。值得关注,因为清仓不是简单降价,核算口径不同会带来报表和纳税差异。
清仓通常出现在需求转弱、产品换代或季末回款压力上升时。企业把库龄长、周转慢的存货折价出售,售价可能低于成本,甚至低于已经计提减值后的账面价值。财务部门要判断交易是否真实,价格是否公允,是否存在关联方之间调节利润和税负的安排。销售、仓库和财务还需同PG模拟器官方网站步核对数量与批次。
库存清仓的会计处理通常先确认收入,按实际售价和适用税率确认应收或银行存款,再结转相应存货成本。若售价低于成本,差额直接进入当期损益。关键在结转的是原始成本还是扣除跌价准备后的账面价值,这会改变毛利、资产处置损失和所得税调整口径。选择不同,报表结果差异明显。
资产负债表日,存货要按成本与可变现净值孰低计量。清仓售价持续走低时,企业需对相关存货计提跌价准备,计提金额计入资产减值损失,减少当期利润。已经计提的部分在真正销售时应当转销,不能再次全额计入损失,否则利润和税负都会失真。计提不足或过度,都会影响后续清仓决策。
可变现净值以估计售价减去估计销售费用和相关税费确定。清仓价、运输费、仓储费、平台扣点和关税都要纳入考虑。如果售价已经由合同锁定,应按合同价计算;如果只是促销预期,估计就要更谨慎。估计变更既影响当期计提,也影响后续实际销售结果与利润波动。
增值税方面,清仓销售通常按实际售价计算销项税额,已经抵扣的进项税额一般不需要转出,除非存货用于非应税项目或发生非正常损失。若售价明显偏低且没有正当理由,税务机关可能核定销售额,关联交易和视同销售风险更高。企业应保留促销、临期和断码等证据。
企业所得税不承认会计上计提的跌价准备,未经核实的减值损失通常不能税前扣除。清仓真正发生损失时,企业要以销售发票、合同、收款凭证、出库单和成本资料证明损失真实合理。资产损失申报和留存备查资料是否完整,直接决定税前扣除能否顺利实现。资料缺失往往带来纳税调增。
会计上计提跌价准备会减少利润,税务上一般要调增应纳税所得额;实际销售并转销准备时,会计利润可能高于税务利润,形成调减。差异要通过递延所得税资产或纳税调整处理。企业如果忽略这些调整,可能多缴税款,也可能在检查中被要求补税并加收滞纳金。税会差异台账因此很重要。
清仓折扣若在同一张发票金额栏注明,可按折扣后金额确认增值税销售额;折扣另开发票或仅作口头折让,税务处理可能不同。售价偏低还要有合理商业目的,例如临期、断码、换季或资金紧张。企业留存定价审批、比价记录和客户签收单,能降低被核定销售额的风险。发票流与合同流一致是基础。
先进先出、加权平均和个别计价会影响清仓损失归集。若清仓针对特定批次,个别计价最能匹配收入与成本;若存货混同存放,加权平均会稀释单批损失。企业应保持成本结转方法一贯,变更要有合理说明。成本流转假设直接改变毛利、存货余额和当期所得税调整金额。
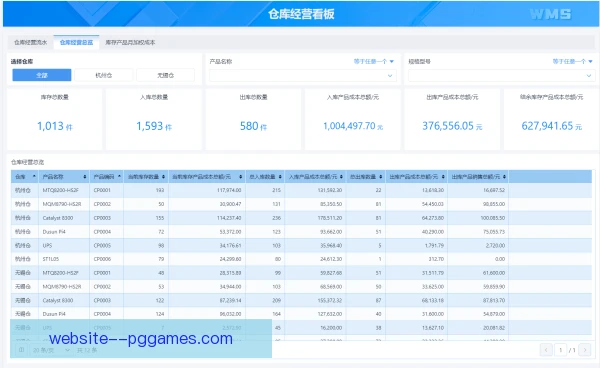
清仓需要审批、定价、出库、收款和开票形成闭环。仓库、销售和财务的数据要一致,防止账外库存和虚假损失。盘点差异、报废与折价销售要区分,因为报废损失和销售损失的税务资料不同。流程清楚以后,折价计提才有可靠基础,审计和税务检查也更容易解释。
折价清仓能回笼现金、降低仓储费、释放仓库和资金,但会拉低毛利率,甚至触发亏损合同或减值连锁反应。如果企业为了保价而长期不计提,存货账面价值就会虚高,利润也会虚增。后续集中出清时,报表可能出现更大波动。清仓节奏要与现金流预测和销售政策配合。
管理层要比较继续持有与立即清仓的现金流。若售价低于变动成本,仍需考虑客户关系、品牌影响和现金压力。财务报表附注应披露存货跌价准备的增减、可变现净值依据以及重大清仓安排。披露充分能让投资者理解利润变化来源,也能减少监管问询和审计调整风险。
税务监管依托发票、申报和资金流比对,清仓交易透明度会提高。企业更倾向在清仓前完成减值测试,按批次留存定价依据,及时做税会调整。折价计提与税务处理不再只是财务末端动作,而会成为销售决策的前置条件。谁把证据链做完整,谁就更能控制清仓成本和合规风险。
库存清仓核算方式看似技术问题,实际连接资产质量、利润真实性和税负合规。把折价计提做扎实,把税务处理做透明,企业才能在去库存中守住现金流,也守住报表可信度。未来精细核算能力会成为竞争力,既帮助企业做出更合理的清仓决策,也让资本市场和税务机关看到更清晰的经营逻辑。